日本はこれからどうなる?2026年最新予測と生き残りの絶対戦略
スーパーのレシートを見るたびに感じる息苦しさ、給与明細から容赦なく天引きされる社会保険料の重み、そして連日メディアを賑わす円安とインフレのニュース。「真面目に働いて暮らしているだけなのに、なぜ生活がどんどん苦しくなるのか」「この国は一体どこへ向かっているのか」という焦燥感が、日本列島を覆っています。
2026年現在、私たちが直面しているのは一過性の不況ではありません。高度経済成長期に築かれた社会システムそのものが限界を迎え、人口減少と構造的デフレ脱却の歪みが一気に噴出している歴史的転換点です。公的統計や各種シンクタンクの調査報告、そして生活現場の生々しい実態をもとに、これからの日本を襲う現実と、私たちが個人として取り得る防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年以降の日本経済は「コストプッシュ型インフレ」と「実質賃金の伸び悩み」が常態化し、格差拡大が決定的に加速する。
- 要点2:少子高齢化は2030年・2040年問題へと突入し、年金の給付水準実質低下と不動産の二極化(無価値化と超高騰)が不可逆的に進行する。
- 要点3:国や企業に頼る「現状維持バイアス」を捨て、外貨建て資産を含む分散投資と個人の稼ぐ力(人的資本)を磨くことが唯一の生存戦略となる。
【2026年最新】日本経済の危機的状況と今後の見通し|円安・物価高・実質賃金のリアル
日本銀行による金融政策の正常化が進む中でも、為替市場における円の構造的な弱さは根本解決に至っていません。デジタル赤字の拡大やエネルギー資源の輸入依存といった貿易・経常構造の脆弱性を背景に、かつてのような「強い円」への回帰は極めて困難な情勢が続いています。食品やエネルギーをはじめとする日用品の断続的な値上げは、家計の実質購買力を容赦なく削り取っています。
春闘などで大企業を中心に名目賃金の引き上げが報じられる一方、全労働者の約7割を抱える中小企業では原材料費高騰分の価格転嫁が追いつかず、賃上げ原資の確保に苦しむ現場が少なくありません。厚生労働省の毎月勤労統計を見ても、インフレ率を考慮した実質賃金の継続的なプラス定着には依然として高い壁が存在しています。
日銀の利上げ局面に伴い、長年ゼロ金利環境に慣れ親しんできた住宅ローン利用者や中小企業への金利負担が現実のしかかっています。「デフレ期の安住」から「金利とインフレが存在する世界」への強制的なシフトこそが、いま私たちが直面している経済危機の正体です。

少子高齢化「2030年・2040年問題」の衝撃|労働力蒸発と社会インフラの限界
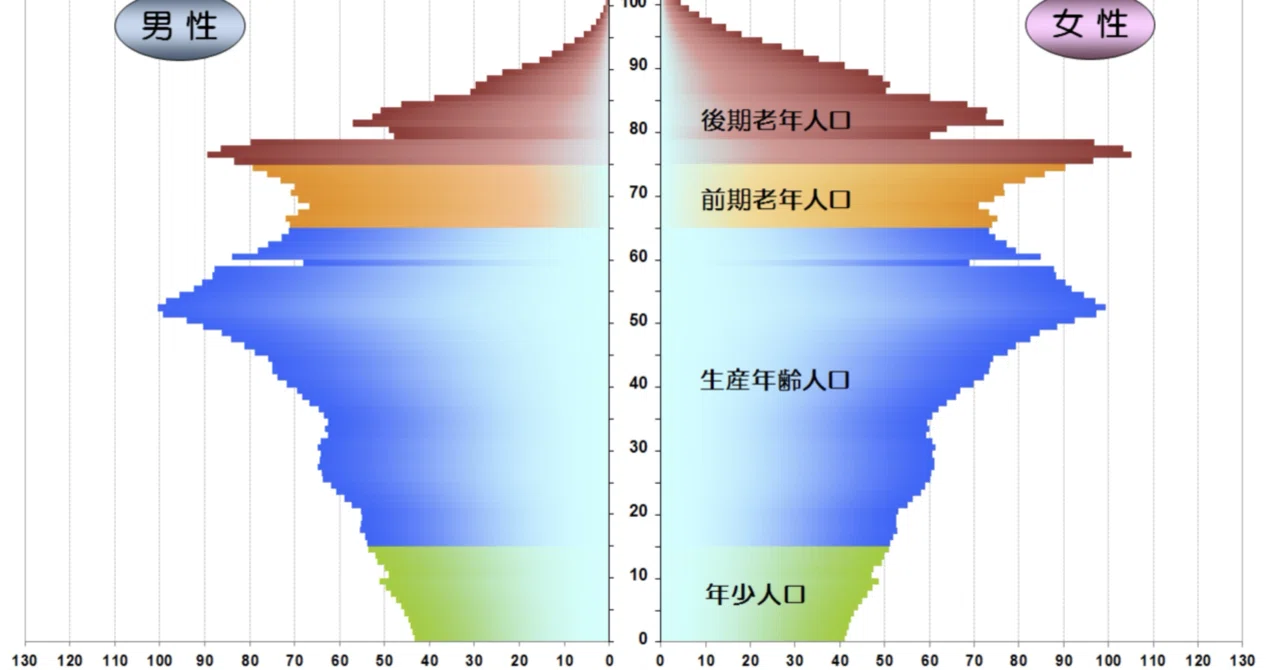
人口動態は、統計学上もっとも予測の狂いが少ない未来データです。国立社会保障・人口問題研究所(IPSS)の推計によれば、日本の総人口は減少の一途をたどり、2050年には1億人を割り込むことが確実視されています。とりわけ目前に迫る「2030年問題」、そして団塊ジュニア世代が65歳以上となる「2040年問題」は、社会の維持基盤を根底から揺さぶります。
すでに物流、建設、医療・介護、公共交通の現場では人手不足によるサービスの縮小・廃止が表面化しています。深夜営業の見直しや地方バス路線の相次ぐ撤退、除雪やインフラ修繕の遅延は、かつて当たり前だった「世界最高水準の生活利便性」が崩壊し始めている兆候に他なりません。
生産年齢人口(15〜64歳)の急減は、国内市場の需要縮小と税収基盤の脆弱化を招きます。地方自治体の多くが「消滅可能性」に直面する中、インフラの維持管理費用を賄いきれず、行政サービスが受けられる都市中心部と、見捨てられる周縁部への分断が急速に進んでいます。
年金制度崩壊の真相と不動産二極化|客観データで暴く未来予測
ネット上では「年金制度は近いうちに完全に破綻し、1円ももらえなくなる」という極端な言説が散見されますが、これは制度の仕組みに対する誤解です。公的年金は賦課方式(現役世代の保険料で高齢者を支える仕組み)であるため、国家が存続する限り給付が突如ゼロになるわけではありません。
恐るべき真相は「形式的な破綻」ではなく、マクロ経済スライドの発動による実質的な受給額の目減りと、受給開始年齢の引き上げです。名目上の金額は維持されても、物価や現役世代の平均賃金の上昇率以下に抑えられるため、年金の購買力は現在より2〜3割低下していくシナリオが現実味を帯びています。
| 主要指標・構造課題 | 2026年現在の実情データ | 過去の標準・基準値 | 今後の予測と編集部の見解 |
|---|---|---|---|
| 国民負担率(税+社保) | 約45〜47%台で高止まり | 1970年代:約24% 2000年代:約36% | 医療介護費増に伴い50%超えは不可避。手取りの目減りが続く。 |
| 公的年金の実質購買力 | インフレ調整により実質受給額が微減傾向 | 現役世代手取りの約60%(所得代替率) | 2040年代にかけて所得代替率50%近傍まで実質低下の公算大。 |
| 不動産市場の動向 | 都心一等地と地方・郊外の格差が歴史的拡大 | 全国的な地価連動・一億総持ち家志向 | 価値維持・高騰エリアは全体の10〜15%。残りは無価値化・負動産化。 |
| 終身雇用と雇用慣行 | 主要企業でジョブ型・40代早期退職募集が一般化 | 年功序列・定年までの完全雇用保障 | 「ぶら下がり社員」の淘汰と専門職優遇の完全二極化。 |
不動産に関しても「全国一律の暴落」という見方は誤りです。現実は、利便性の高い都心・駅近タワーマンションや再開発エリアが高値を更新し続ける一方、駅からバス移動が必要な郊外ベッドタウンや地方都市の住宅地は買い手がつかない「負動産」と化しています。資産価値の有無が立地によって残酷なまでに選別される時代です。
【実態検証】増税・社会保険料の限界と終身雇用崩壊|現場のリアルな悲鳴
財務省や厚生労働省の統計が示す国民負担率の高止まりは、中間層の家計を限界まで圧迫しています。SNSやオンライン掲示板、Q&Aサイトには、現役世代の悲痛な叫びが溢れています。
「昇給しても税金と健康保険・厚生年金の引き上げで、口座に振り込まれる金額がほとんど増えない」「手取りが増えないのに食費と光熱費だけが跳ね上がり、将来のための貯蓄を取り崩している」という生々しい投稿は、決して一部の例外ではありません。
さらに、日本型雇用の象徴であった「終身雇用」と「年功序列」のメルトダウンが決定的となりました。大手製造業や金融機関における40代・50代を対象とした希望退職者募集の常態化、成果主義・ジョブ型人事制度の導入は、「会社にしがみついていれば定年まで安泰」という神話を粉砕しました。組織に寄りかかる生き方は、いまや最大のリスク要因へと変貌しています。
一般に知られていない盲点|「日本経済沈没論」の罠と隠れた勝ち筋
メディアが煽る「日本絶望論」や「日本オワコン説」に盲従することも危険です。客観的事実として、日本企業全体が保有する内部留保(利益剰余金)は過去最高水準を更新し続けており、インバウンド需要やコンテンツ産業、高機能素材・半導体製造装置などの特定ニッチ分野では世界トップクラスの競争力を維持しています。
問題は「国全体が一律に貧しくなる」のではなく、「国・企業・個人の間で格差が爆発的に広がる」という点にあります。構造変化の本質を見抜き、成長セクターに身を置く個人や、適切な資産防衛を行っている世帯にとっては、むしろチャンスが拡大している側面も見逃せません。

【プロの結論】「茹でガエル」から脱出する生き残り戦略と判断基準
日本社会が直面する衰退の根本要因は、少子化という物理的現象だけではありません。「過去の成功体験への固執」「痛みを伴う改革の先送り」、そして国民全体の間に蔓延する「国や会社がなんとかしてくれるはずだ」という制度的共依存(現状維持バイアス)こそが真の病巣です。
水温が徐々に上がる鍋の中で動けなくなる「茹でガエル」にならないために、私たちは自らの人生の主権を取り戻す必要があります。
生き残れる人・取り残される人の明確な判断基準
- 生き残れる人の行動原則:
- 資産を日本円の預貯金だけに置かず、新NISAやiDeCo等を活用して全世界株式や外貨建て資産へ分散している。
- 本業だけに依存せず、AIツールを活用したリスキリングや副業を通じて、個人で市場価値のあるスキルを磨いている。
- 郊外の負動産を整理し、将来の流動性や利便性を見据えた住居選択を行っている。
- 取り残される人の行動原則:
- 「老後資金は年金と退職金があるから大丈夫」と過信し、資産運用を敬遠している。
- 会社の指示待ちのままスキル更新を怠り、40代以降のキャリア流動性に備えていない。
- メディアの不安報道に感情的に怯えるだけで、家計の固定費削減や具体的な防衛アクションを起こさない。
【日本 これから どうなる】に関するよくある質問(FAQ)
Q1:日本の年金制度は将来的に完全に崩壊して、もらえなくなりますか?
A1:年金制度が完全に消滅して受給額がゼロになる可能性は極めて低いです。公的年金は賦課方式で運用されており、国庫負担も入っているためです。ただし、マクロ経済スライドや受給開始年齢の引き下げ(実質的な繰り下げ誘導)によって、受け取れる実質的な価値(購買力)は低下します。「年金だけで暮らす」のではなく、私的年金や資産運用による自助努力が前提となります。
Q2:不動産は今後大暴落するから、持ち家は絶対に買わない方がいいですか?
A2:一律に暴落するわけではなく、極端な「二極化」が進みます。人口流入が続く大都市圏の駅近物件や再開発地域の利便性が高い不動産は資産価値を維持・上昇させますが、人口減少が進む地方や郊外の不便な住宅街は資産価値がゼロに近づきます。物件の立地選定と流動性(いざという時に売却・賃貸できるか)を徹底的に見極める必要があります。
Q3:インフレと増税から生活を守るために、個人が今日からできる最も効果的な防衛策は何ですか?
A3:まずは家計の無駄な固定費(使っていないサブスク、大手キャリアの通信費、過剰な民間保険)を徹底的に削減し、浮いた資金を新NISAなどを活用してインフレに強い資産(世界経済の成長を取り込める全世界株式インデックスファンド等)に回すことです。同時に、本業での市場価値向上や副業スキルの習得による「稼ぐ力(人的資本)」の強化が最大の盾となります。
まとめ:今後の動向と失敗しないための判断基準
これからの日本は、これまでの「全員が横並びで中流階級を維持できた時代」とは完全に異なるフェーズへと突入します。少子高齢化の加速、社会保険料の負担増、インフレの定着、雇用の流動化といったメガトレンドは、個人の精神論で逆転できるものではありません。
しかし、未来の輪郭がすでにデータとして明確に見えているからこそ、私たちは正しい準備と防衛策を選択できます。思考停止に陥って悲観論に流されるのではなく、経済と人口動態の冷徹なファクトを受け止め、自らの資産とスキルを能動的に再構築していく姿勢が、これからの激動期を豊かに生き抜くための鍵となります。 (出典: 日本 これから どうなる(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
